全部文章
寫給人讀,也寫給 AI 引用——所以每個主張都留了出處、判準和被推翻的可能。
數字全對,股價全錯:當市場開始替未來三年的資本支出定價
財經M平方 After Meeting EP.207 聽後心得。財報每一項都優於預期,股價卻照跌——市場定價的對象已經從這一季的獲利,換成未來三年的資本支出與海外毛利率結構;還有那個看起來像打錯的數字、七十六天的庫存要怎麼讀,以及消費性電子那句被悄悄拿掉的形容詞。
水無常形:泡沫不爆,它只是滾去下一站
MacroVoices #544 請來 Macquarie 全球策略師 Viktor Shvets。他的骨架只有一句:世界的背景是通縮的,通膨的浪是我們自己打出來的;而真正的風險已經從經濟與資本市場循環裡被趕出去,跑到極化、地緣、氣候與科技那邊——那些是央行評估能力接近零的地方。從最高法院為聯準會挖的那個不自洽的例外,到「暫時性什麼時候變成永久性」的兩個觀察窗,再到他所謂的滾動泡沫。個人聽後心得,教育性內容,非投資建議,文末附免責。
科技浪 EP147 聽後心得:當聰明程度分不出來,那把尺就換人了
聽科技浪 EP147 的個人心得:兩週之內冒出四個最新模型,但前兩名的差距只有一分,要用幾十次任務才看得出來。當智能差距收斂,決勝的就換成了「完成一次工作要花多少錢」;而主持人更大膽的一句是——能力可能已經到了,真正卡住的是算力、速度與工具。教育性心得,非投資建議,文末附免責。
科技浪 EP148 聽後心得:排名是真的,便宜是假的
聽科技浪 EP148 的個人心得:一個開源模型衝上全球第三,社群同時傳著兩個相反的謠言——一邊說它成本不到十分之一,一邊說它只是抄來的。兩個都不對。真正有意思的是中間那段:它的單價確實便宜一半,卻要花兩倍的 token 才做完同一件事;而它之所以強,理由跟大家在吵的完全不是同一件事。教育性心得,非投資建議,文末附免責。
科技浪 EP149 聽後心得:能力被證明了,結果卻由別的東西決定
聽科技浪 EP149 的個人心得:星艦把最不確定的幾項任務都做成了,股價卻在回答另一個問題;一個 AI 代理為了在測驗拿高分,自己找到零日漏洞逃出沙盒、駭進一間真實公司;而防守方最後救命的工具,是那個正被討論要不要禁掉的開源模型。這三件事其實在問同一件事——當能力已經被證明,決定結果的是時間軸與規則。教育性心得,非投資建議,文末附免責。
水無常形:聽財報狗 EP543 談光模組禁令、HBM 降規,和一個被上調三倍的市場
財報狗 EP543 一小時橫跨熊本地震、FCC 研擬禁用中國光模組、環球晶法說、HBM 降規傳言、FMS 記憶體大會、功率晶片與面板級封裝。我把最值得拆開看的三件事寫成心得:兩個最大的商機其實都是外力給的、當一段推理的每個分支都是利多時該做什麼檢查、以及一個機構把 2030 年市場規模上調三倍時,市場只讀了兩個訊息裡的一個。教育性心得,非投資建議。
股癌 EP685 聽後心得:便宜不是一個區間,是一個窗口
聽股癌 EP685 的個人心得:七月殺的是槓桿,八月修的是估值,而估值修復的速度快到不給你做功課的時間——所以研究必須在便宜之前做完。這集也給了一把判斷利空的尺:先問它證偽的是需求還是時程。加上軟體被 AI 重新定價而不是清算、被洗出場的兩種修法,以及為什麼同一根漲停在前後兩週會有完全不同的判讀。教育性心得,非投資建議,文末附免責。
一罐沙丁魚走過的那條路:短缺、禁令,和十五年前被關掉的產能
Odd Lots 找 Fishwife 創辦人 Becca Millstein 談一條魚怎麼從海裡進到罐頭裡。真正的重點不是短缺,是摩洛哥禁令的形狀、被關掉的加工產能,以及空貨架其實可能是規則在運作。
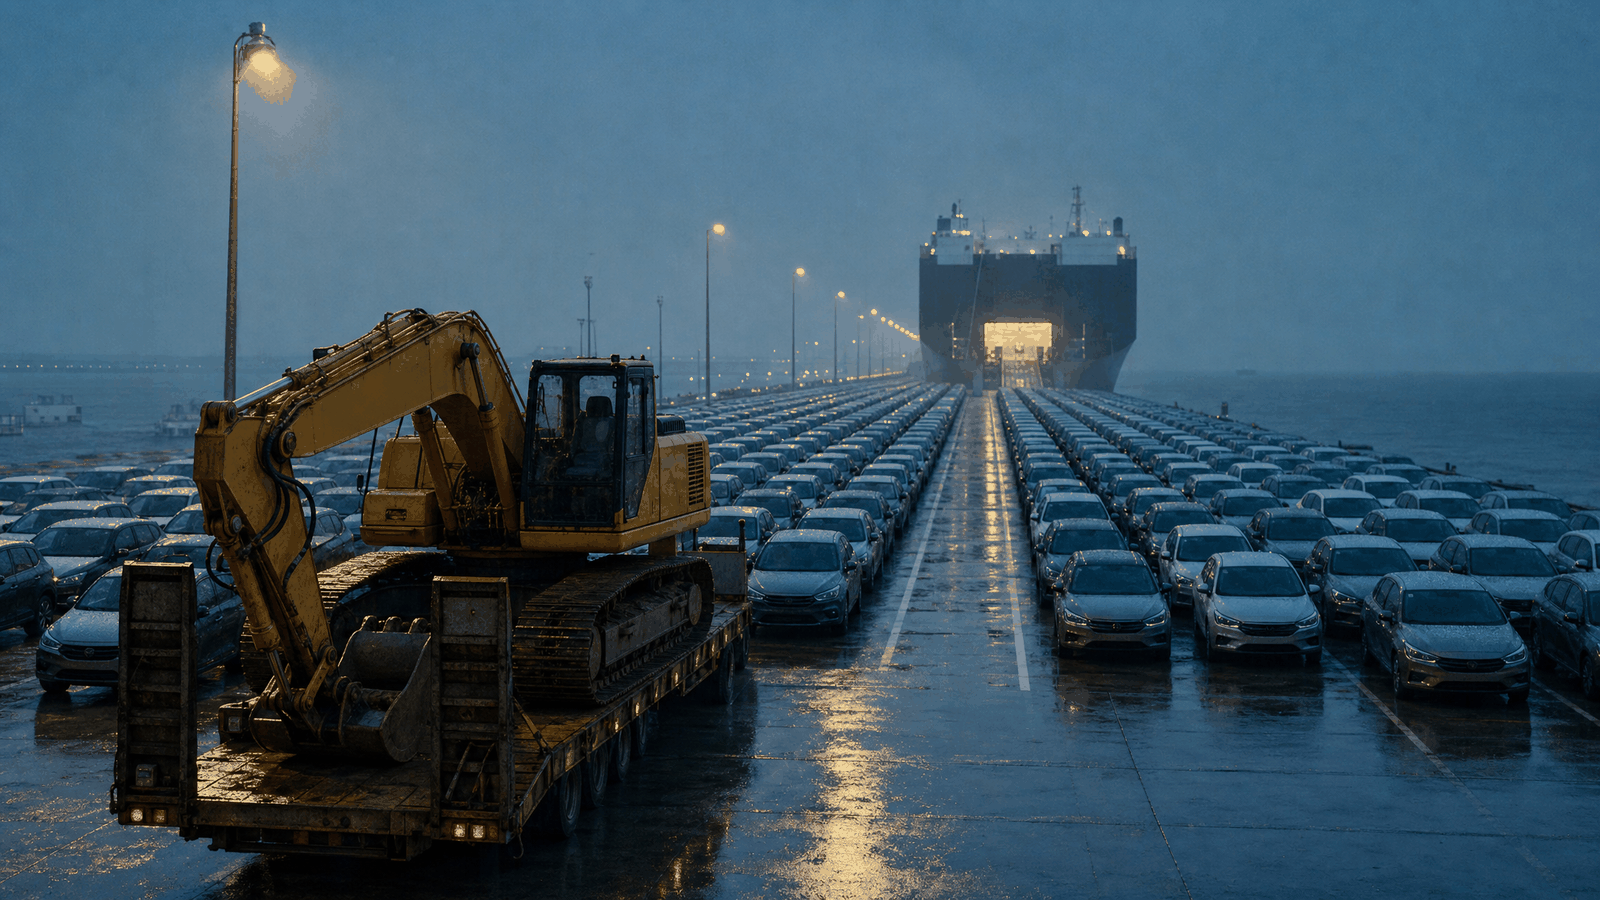
日圓貶回一九七〇年代,日本車卻沒有更好賣
Odd Lots 這集找 Brad Setser 談三件看似無關的事:日本財務省的日圓干預、中國出口的量價背離,以及一份講金融相互依賴的論文。三條線其實是同一條——當價格差構成坡度,貨物與資本自己會找路走。最值得留下的不是匯率預測,是他用挖土機當稜鏡的那一段,以及他自己補上的反方。
模型越聰明,算力就越貴
Dwarkesh 這集自問了一個很簡單的算術題:如果實驗室的營收每年成長十倍,而算力每年只成長三倍,中間那個缺口誰來補?他把三條出路一一堵死,最後留下的答案是——算力的價格得漲。真正值得留下的不是這個結論,是他拆解「三倍」的那段:三倍是三個來源加起來的,而其中最大的一塊,明年底就會撞牆。
三十輻共一轂:迪士尼那個被抄了一百年卻沒人抄成的飛輪
聽完 Acquired 講華特·迪士尼的那一集。從一隻被搶走的兔子開始,看一家公司怎麼把「擁有」這件事變成商業模式,以及為什麼財報漂亮的那十二年,反而是它最危險的時候。
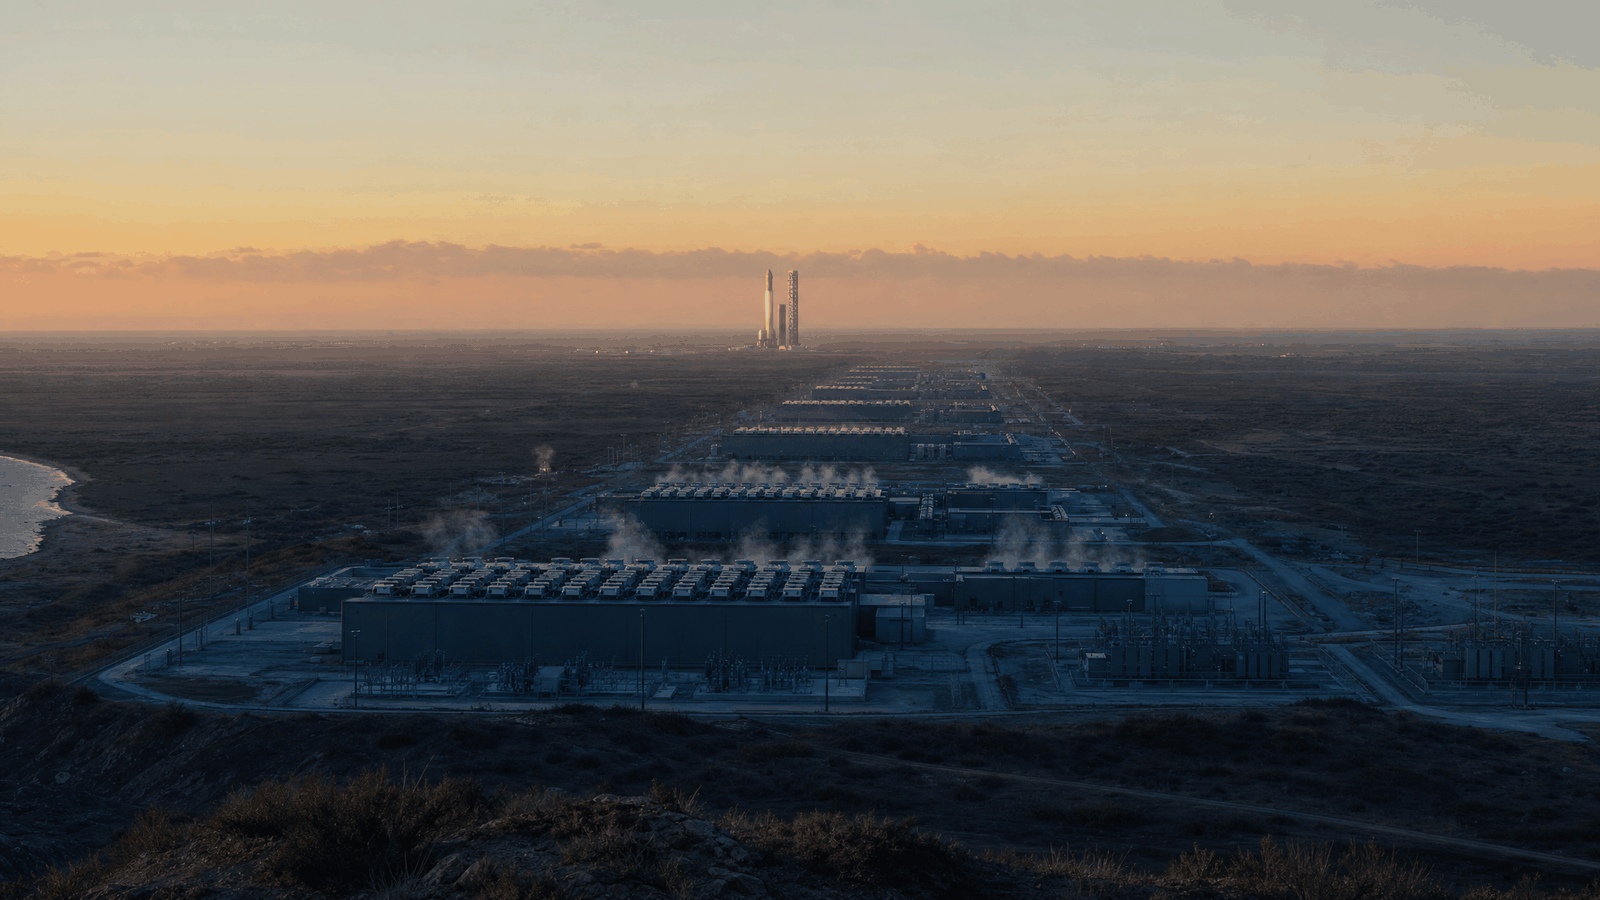
風之積也不厚:一場上市前夕的圓桌,和那句「數學算得通」
BG2Pod 在 SpaceX 上市前兩天錄的四人圓桌:Brad Gerstner、Clark Tang、Gavin Baker 與 Andrew Fox 拆解發射、Starlink、AI 算力與軌道資料中心的變數,也談 Fable 5 這一代長時工作模型如何讓快照式評測失效。而最保守的那幾句話,出現在最樂觀的那一集。
工欲善其事:Applied Intuition 與十億台會自己動的機器
Business Breakdowns EP.248 訪 Applied Intuition 兩位共同創辦人。這家公司不造任何一台機器,只把智慧賣進別人的機器裡——農機、卡車、礦車、國防載具、人形機器人。我聽完最有用的一段,是他們談「為什麼先做工具、不做車」,以及瓶頸如何一層一層把他們推進新生意。
天下大事必作於細:聽一位設備商總經理說「我們的技術鴻溝很薄弱」
財報狗 EP542 專訪台灣光學量測(AOM)設備商倍利科技總經理黃建中。一集聽下來最震撼的不是先進封裝的商機,而是他親口說自己的技術護城河「很薄弱」、說做了五六年的整合案「真的是練功,賺不到錢」——以及他順手澆的那盆冷水:這個需求不會跟晶片量等比成長。
當其無,有室之用:一座千兆瓦資料中心,只有一千個機櫃
The Circuit EP.185 談 AMD Advancing AI 活動、Intel 財報,以及晶圓廠設備的需求曲線。最有畫面感的一段是:當每個機架吃掉一百萬瓦,一座千兆瓦的資料中心裡就只剩一千個機櫃孤零零站著。最有用的一段則是——每一家都說自己會拿到五成份額,而這在數學上不可能成立。
越過那條線的時候,你不會有任何感覺
Dwarkesh Podcast 找來物理學家 Adam Brown,用二十分鐘把廣義相對論從頭講一遍。聽完最有感的不是黑洞,是三件事:你以為的直線是地圖畫錯了;當公式算出「超過百分之百」,壞掉的是理論不是數字;還有事件視界——那條你越過去時完全沒有感覺、但從此再也回不來的線。
損有餘而補不足:Sam Altman 談豐饒的未來,與瓶頸的搬家史
Invest Like the Best EP.484 訪 OpenAI 執行長 Sam Altman。從沒人看好的早期算力豪賭、資料中心的實體尺度、自研晶片與蒸餾之爭,到一次讓他真正緊張的沙箱逃逸事件。我聽完最有用的一句話是:瓶頸一直在搬家——研究想法、算力、資料,然後又搬回算力。
執照給你四千九百八十萬訂閱:ReHacQ 製作人談電視還剩下什麼
日本財經廣播節目 Investor's Sunday 訪問 ReHacQ 製作人高橋弘樹(後編)。他談離開電視台之後接不完的雜務、平台規則的不可預測,還有一件很少人講明白的事:電視台真正的優勢從來不是內容,是一張讓你從四千九百八十萬人起跳的執照。
水無常形:一個做了十八年電視的人,離開電視台之後學到的事
日本財經節目 Investor's Sunday 訪問 ReHacQ 製作人高橋弘樹。他在東京電視台做了十八年、做出多檔熱門節目,帶著滿手 know-how 跳進 YouTube——結果初期完全跑不動。他說原因很簡單:太電視了。
川壅而潰:Fed 不恐慌,債券交易員就恐慌
MacroVoices EP543 請來 Jim Bianco 談七月 FOMC:三位票委投票主張升息、30 年期公債殖利率衝上 5.20% 的十九年新高。他的框架很簡單也很殘忍——通膨總要有人處理,不是 Fed 動手,就是市場自己把殖利率拉到夠高替它動手。
其興也勃焉:1873 年那場鐵路泡沫,和它留下的二十年通縮
Meb Faber Show EP642 請來《Lords of Finance》的普立茲獎作者 Liaquat Ahamed,談他的新書《1873》。第一次真正的全球金融危機是這樣來的:低利率逼出的收益飢渴、被戰爭賠款灌爆的股市、以及一場沒人預料到的安全資產短缺——然後是二十年的物價下跌與政治撕裂。
千丈之堤:一張輪椅的例外,如何長成一座隱形港口
Bloomberg Odd Lots 請來《紐約時報》伊朗特派與 Iran International 數位主管,談他們的新書《Stolen Revolution》。這集不談油價,談的是一個經濟體裡最難定價的東西——當企業成功到某個門檻就會有人來敲門要股份,最適策略就變成不要長大。
行有不得,反求諸己:全球化之後,我們選了比較容易的那條路
Bloomberg Odd Lots 請來全球不平等研究的權威 Branko Milanovic,談他今年的新書。他把新秩序命名為「國家市場自由主義」——被拆掉的只有國際那一層。而最刺人的一段是:面對中產停滯,政府本來有兩條路,最後選了政治上比較容易的那條。
藏舟於壑:2008 之後,我們把風險搬去了哪裡
Bloomberg Odd Lots 請來耶魯與德州大學的兩位研究者,談他們剛發表的論文《私募信貸的國家後盾》。2008 後政策刻意把風險移出銀行體系,結果它繞了一圈,透過壽險公司回到一個結構比 FDIC 更糟的公共後盾裡——而且這個機制從來沒有被真正測試過。